Renting, leasing, financiación o pago al contado: cuál sale mejor para tu coche en 2026
Si vas a quedarte el coche muchos años y tienes el dinero, pagar al contado es lo más barato. El renting compensa a quien cambia de coche cada 3-5 años y quiere una cuota con seguro y mantenimiento incluidos; el leasing es sobre todo para autónomos y empresas; y financiar con la marca cuesta dinero: en una oferta oficial de BMW, 25.731 € más que al contado en cuatro años.
Lo importante
- Al contado es lo más barato si te quedas el coche: no pagas intereses, comisiones ni el margen de servicios que lleva la cuota de un renting.
- Financiar sale caro aunque la cuota parezca baja: en la oferta oficial de BMW Bank para el M3 (TIN 6,99 %, TAE 7,81 %), el precio total a plazos es de 152.415,42 €, frente a 126.684,33 € al contado (bmw.es, 29 de octubre de 2026).
- El renting es un alquiler: el coche nunca es tuyo, la cuota lleva IVA y suele incluir seguro, mantenimiento e impuestos. Cancelar antes de tiempo o pasarte de kilómetros se paga según el contrato.
- El leasing es un arrendamiento financiero con opción de compra al final, pensado para actividades económicas.
- Autónomos: el IVA de la compra o el alquiler de un turismo se deduce, en principio, al 50 %; y en el IRPF el coche solo es gasto si se usa en exclusiva para la actividad, salvo excepciones como los agentes comerciales.
- Con un préstamo o una financiación de la marca tienes 14 días naturales para desistir y puedes amortizar antes con una compensación máxima del 1 % (0,5 % en el último año).
Si te vas a quedar el coche muchos años y tienes el dinero, pagar al contado es lo más barato: no hay intereses, comisiones ni servicios metidos en la cuota. El renting gana cuando cambias de coche cada 3-5 años y quieres una cuota fija con todo incluido; el leasing es una herramienta para autónomos y empresas; y financiar con la marca solo compensa si el descuento que te dan por hacerlo supera lo que pagas de intereses.
Abajo tienes qué es exactamente cada fórmula, qué incluye, cómo tributa para particulares y autónomos, qué derechos te da la ley y dos ejemplos con ofertas oficiales publicadas por BMW y Renault, con el coste total sumado euro a euro. Todas las cifras de las ofertas son las que publicaban las marcas en sus webs, comprobadas de nuevo el 29 de octubre de 2026.
Las cuatro fórmulas, en una tabla
| Contado | Préstamo o financiación de la marca | Leasing | Renting | |
|---|---|---|---|---|
| ¿De quién es el coche? | Tuyo desde el primer día | Tuyo (con reserva de dominio hasta pagarlo, si la pone la financiera) | De la entidad hasta que ejerces la opción de compra | De la empresa de renting siempre |
| ¿Opción de compra al final? | — | — | Sí | No en el contrato |
| ¿Qué pagas? | El precio | Entrada + cuotas + intereses y comisiones (+ cuota final si es multiopción) | Cuotas con IVA + valor residual si compras | Cuota mensual fija con IVA |
| Seguro, mantenimiento, impuestos | Por tu cuenta | Por tu cuenta (salvo que la oferta incluya mantenimiento) | Por tu cuenta | Normalmente incluidos |
| Ley de crédito al consumo | No aplica | Sí (14 días para desistir, amortización anticipada) | Solo si te obliga a comprar | No, salvo obligación de compra |
| Para quién | Quien se queda el coche años y tiene liquidez | Quien no tiene liquidez o quiere el descuento de la marca | Autónomos y empresas | Quien cambia de coche cada pocos años y no quiere sorpresas |
Qué es cada una, con las definiciones oficiales
Renting
El Banco de España lo define como un contrato de alquiler de bienes muebles a cambio de cuotas periódicas prefijadas: la empresa de renting compra el coche y mantiene la propiedad. Lo puede contratar cualquier particular, no solo empresas, y no contempla la opción de compra en el contrato.
Dos detalles que conviene saber antes de firmar:
- No es un producto financiero: no tiene una regulación específica ni supervisión del Banco de España. Lo que cubre, cuánto dura y las indemnizaciones están en el propio contrato, que es libre.
- Gastos: la cuota fija, el IVA sobre cada cuota y las penalizaciones por cancelación anticipada que se pacten.
Según el Portal del Cliente Bancario, el renting de particulares suele ir de 36 a 48 meses e incluye normalmente mantenimiento, reparación de averías, seguros e impuestos. Renault, por ejemplo, ofrece en su web de renting plazos de 36 a 60 meses y kilometrajes desde 10.000 km al año, con impuesto de circulación, seguro a todo riesgo, mantenimiento, asistencia 24 h, matriculación, gestión de multas y cambio de neumáticos en la cuota.
Leasing
Es un arrendamiento financiero con opción de compra: una entidad de crédito o un establecimiento financiero compra el coche, tú pagas cuotas por usarlo y al final puedes quedártelo pagando el valor residual. A diferencia del renting, el mantenimiento y el seguro corren de tu cuenta.
Está pensado para actividades económicas. La Ley del Impuesto sobre Sociedades (artículo 106) fija sus reglas fiscales: duración mínima de dos años para bienes muebles como un coche, cuotas que separan la parte que recupera el coste del bien de la carga financiera, y deducción de esa carga financiera como gasto.
Préstamo y financiación con opción de compra (multiopción o PCP)
Con un préstamo (de tu banco o de la financiera de la marca) el coche es tuyo desde el principio y devuelves el dinero con intereses. La financiación con cuota final que venden casi todas las marcas (BMW Select, Renault Preference, Volkswagen Multiopción…) es un préstamo en el que dejas una parte grande para el final: al terminar puedes pagar esa cuota final y quedarte el coche, refinanciarla, o devolver el coche si cumple las condiciones de kilometraje y estado.
Las dos son crédito al consumo y te protege la Ley 16/2011.
TIN y TAE: el número que hay que mirar
- TIN (tipo de interés nominal): el interés que te cobran por el dinero, sin más.
- TAE (tasa anual equivalente): según la Ley 16/2011, expresa en porcentaje anual el coste total del crédito, incluidas las comisiones y los gastos obligatorios. Es la que sirve para comparar.
Ejemplo real: en la oferta de BMW Bank para el M3 Competition Berlina el TIN es del 6,99 % y la TAE del 7,81 %. La diferencia la provoca la comisión de apertura del 1,49 % (1.668,79 €). Si una oferta solo te enseña el TIN o la cuota, pide la TAE y el precio total a plazos.
Lo que te garantiza la Ley 16/2011 de crédito al consumo
Se aplica a préstamos y financiaciones de coche para particulares (no a créditos de menos de 200 €). No se aplica al renting ni al leasing que no te obligan a comprar el coche, según su artículo 3.
| Derecho | Qué dice la ley |
|---|---|
| Desistimiento (art. 28) | 14 días naturales desde la firma (o desde que recibes las condiciones, si es más tarde) para dejar sin efecto el contrato sin dar motivos ni pagar penalización. Avísalo por un medio que deje constancia. Devuelves el capital y los intereses de esos días en un máximo de 30 días. |
| Reembolso anticipado (art. 30) | Puedes devolver todo o parte cuando quieras, y te descuentan los intereses del tiempo que falta. Con tipo fijo, la compensación máxima es del 1 % de lo que adelantas si queda más de un año, y del 0,5 % si queda un año o menos. Nunca puede superar los intereses que habrías pagado. |
| TAE (arts. 6 y 32) | La oferta y el contrato deben expresar el coste total en TAE. |
Ojo con el renting: como no es crédito al consumo, no tiene ese desistimiento legal de 14 días. Si lo contratas por internet, mira qué dice el contrato sobre desistimiento antes de firmar.
Impuestos: particulares y autónomos
Particulares
El IVA va siempre dentro del precio y no se recupera: en el renting lo pagas en cada cuota. El Banco de España lo señala como uno de los puntos a valorar frente a comprar el coche. El impuesto de matriculación se paga una vez, al matricular: en la compra va en el precio y en el renting lo asume la empresa y lo repercute en la cuota. Cómo se calcula lo explicamos en nuestra guía de impuesto de matriculación y seguro de un deportivo.
Autónomos
Aquí hay dos impuestos distintos, con reglas distintas:
IVA. La Agencia Tributaria presume que un vehículo usado en la actividad está afecto al 50 %: puedes deducir la mitad del IVA de su compra o arrendamiento (renting o leasing), salvo que demuestres un uso mayor por cualquier medio de prueba. La presunción sube al 100 % en los vehículos mixtos para transportar mercancías; los de transporte de viajeros o enseñanza de conductores; y los que usan los fabricantes para pruebas y promoción, los representantes o agentes comerciales en sus desplazamientos y los servicios de vigilancia.
IRPF. Es más estricto. El Reglamento del IRPF (artículo 22) dice que un bien usado a la vez para la actividad y para necesidades privadas no está afecto, y la excepción del uso privado «accesorio y notoriamente irrelevante» no se aplica a los turismos, salvo en cinco casos: mixtos para mercancías, transporte de viajeros, autoescuelas, representantes o agentes comerciales y coches que se alquilan habitualmente. Traducido: si usas el coche también los fines de semana, la cuota del renting o la amortización del coche no es gasto en tu IRPF, aunque sí deduzcas la mitad del IVA.
Empresas. El Banco de España indica que el renting es gasto deducible si el bien se usa al 100 % en la actividad, y el leasing tiene su régimen propio en el artículo 106 de la Ley del Impuesto sobre Sociedades.
Ejemplo 1: BMW M3 al contado o financiado, a cuatro años
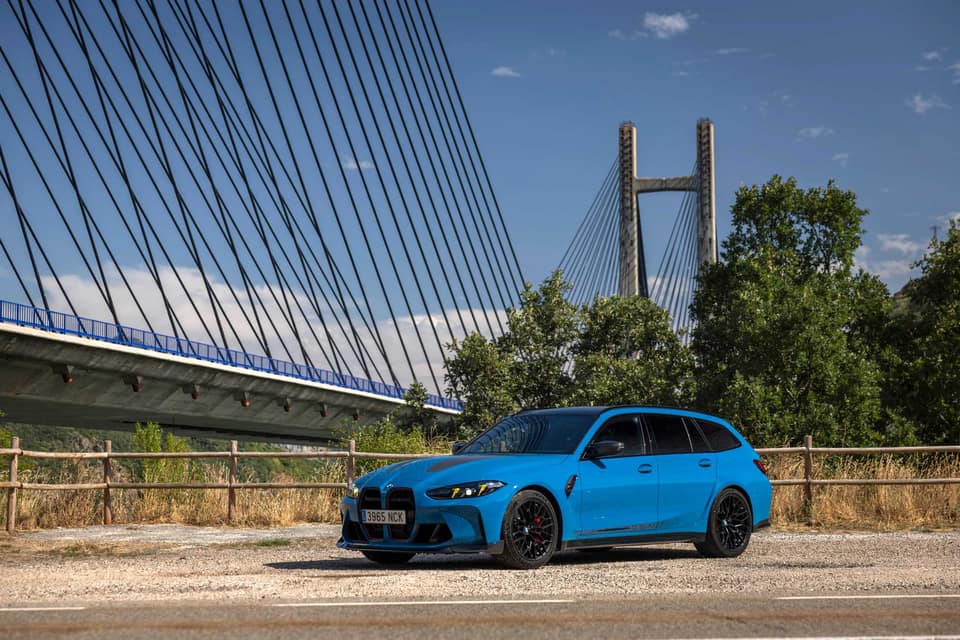
Usamos la oferta oficial que publicaba bmw.es el 29 de octubre de 2026 para el M3 Competition Berlina (510 CV, propulsión), válida para pedidos hasta el 31 de diciembre de 2026. Tienes el análisis completo del coche en BMW M3: precio en España.
| Concepto | Al contado | Financiado con BMW Bank (48 meses) |
|---|---|---|
| Precio | 126.684,33 € | 126.684,33 € |
| Entrada | — | 14.684,95 € |
| Importe financiado | — | 111.999,38 € |
| Comisión de apertura (1,49 %) | — | 1.668,79 € |
| Cuotas | — | 47 × 1.660 € = 78.020 € |
| Cuota final | — | 58.041,68 € |
| TIN / TAE | — | 6,99 % / 7,81 % |
| Total pagado si te lo quedas | 126.684,33 € | 152.415,42 € |
| Sobrecoste de financiar | — | 25.731,09 € (24.062,30 € de intereses + comisión) |
El precio de la oferta incluye transporte, descuento, impuestos y cuatro años u 80.000 km de mantenimiento, pero no la matriculación ni la preentrega. Financiar este M3 y quedártelo cuesta un 20,3 % más que pagarlo al contado.
¿Y si lo devuelves al cuarto año? La oferta permite, al final de los 48 meses y con un máximo de 40.000 km, devolver el coche en lugar de pagar la cuota final. En ese caso habrías pagado 94.373,74 € (entrada, comisión y 47 cuotas), unos 1.966 € al mes de uso. Nuestro cálculo para comparar: quien paga al contado y vende el coche a los cuatro años sale mejor parado solo si lo vende por más de 32.310,59 € (126.684,33 − 94.373,74), sin contar lo que habría rendido ese dinero. Y si en el cuarto año el coche vale más que la cuota final de 58.041,68 €, lo lógico es pagarla y quedártelo o venderlo.
Si al final vendes el coche, el comprador tendrá que hacer la transferencia: te lo contamos en cómo hacer el cambio de titularidad. Con financiación pendiente y reserva de dominio, antes hay que cancelarla.
Ejemplo 2: Renault 5 E-Tech al contado o en renting
Renault publicaba el 29 de octubre de 2026 dos ofertas del Renault 5 E-Tech evolution de 120 CV, que analizamos en Renault 5 E-Tech: precio en España y autonomía:
- Particulares, al contado: desde 21.405,56 € (Península y Baleares, pedidos hasta el 31 de octubre).
- Renting para empresas y profesionales: 430 € al mes sin IVA, 60 meses y 50.000 km, con matriculación, mantenimiento, cuatro neumáticos, seguro a todo riesgo, impuestos, ITV, asistencia en carretera y gestión de multas incluidos (matriculaciones del 1 al 31 de octubre, unidades limitadas).
| Al contado | Renting (60 meses) | |
|---|---|---|
| Pago inicial | 21.405,56 € | Sin entrada indicada en la oferta |
| Cuota | — | 430 € + 90,30 € de IVA = 520,30 €/mes |
| Total en 5 años, IVA incluido | 21.405,56 € | 31.218 € |
| Total en 5 años si deduces el 50 % del IVA (autónomo) | — | 28.509 € |
| Seguro, mantenimiento, neumáticos, IVTM, ITV | Por tu cuenta | Incluidos |
| El coche al final | Es tuyo | Lo devuelves |
| A 4 años (48 cuotas) | — | 24.974,40 € con IVA, pero el contrato es de 60 meses: salir antes conlleva la penalización pactada |
La diferencia, 9.812,44 € en cinco años (IVA incluido), es lo que pagas en el renting por el seguro a todo riesgo, el mantenimiento, los neumáticos, los impuestos y por no quedarte con el coche. Para saber si compensa, suma lo que te costarían esos cinco años de seguro (mira nuestra guía de seguro a terceros, ampliado o todo riesgo), mantenimiento y neumáticos, y réstale lo que valdría el coche al venderlo a los cinco años. Si el resultado supera los 9.812 €, el renting te sale mejor.
Dos avisos honrados: el precio al contado es de la oferta para particulares y el renting, de la de empresas, así que la comparación es orientativa; y el precio anunciado del Renault 5 depende de promociones y del Plan Auto+, que explicamos en su análisis.
Penalizaciones del renting: lo que hay que leer
El Banco de España recuerda que el contenido del renting es libre y que las indemnizaciones por cancelación anticipada están en el contrato. Ninguna de las dos marcas consultadas publica esas cifras en su web, así que pídelas por escrito antes de firmar:
- Cancelación anticipada: cuánto pagas si devuelves el coche antes (suele calcularse sobre las cuotas pendientes; compara la fórmula entre ofertas).
- Kilómetros de más: precio por kilómetro que excedas, y si te devuelven algo por los que no hagas.
- Daños a la devolución: qué se considera desgaste normal y cómo se tasan rayones, llantas o tapicería.
- Fianza y entrada: si existen, cuánto y cuándo te devuelven la fianza.
- Franquicia del seguro y si hay coche de sustitución.
Errores típicos
- Comparar cuotas en lugar de totales. Una cuota baja con una cuota final enorme no es un coche barato.
- Mirar el TIN y no la TAE. La comisión de apertura cambia el coste real.
- Creer que el renting desgrava a un particular. No: el particular paga el IVA de cada cuota y no lo recupera.
- Deducir el 100 % del coche como autónomo sin ser agente comercial o similar. Hacienda presume el 50 % en el IVA y exige uso exclusivo en el IRPF.
- Calcular mal los kilómetros del renting. Elegir pocos para bajar la cuota sale caro al devolver el coche.
- Firmar la financiación sin saber que puedes desistir. Tienes 14 días naturales.
Tabla de decisión por perfil
| Tu caso | Lo que suele salir mejor | Por qué |
|---|---|---|
| Te quedas el coche 8-10 años y tienes ahorros | Contado | Sin intereses ni comisiones; el Banco de España apunta que a ese plazo la compra suele ganar |
| Te quedas el coche años, pero no tienes todo el dinero | Préstamo con la TAE más baja | Compara la financiación de la marca (y su descuento) con un préstamo de tu banco por el precio total |
| Cambias de coche cada 3-4 años | Financiación multiopción o renting | Devuelves el coche al final; compara el total pagado con lo que perderías vendiendo |
| Quieres una cuota fija sin preocuparte de nada | Renting | Seguro, mantenimiento e impuestos en la cuota |
| Haces muchos kilómetros al año | Compra (o renting con kilometraje alto bien calculado) | Los kilómetros de más se pagan en el renting |
| Autónomo con uso mixto del coche | Renting o compra según números, deduciendo el 50 % del IVA | El turismo no es gasto en IRPF si no es de uso exclusivo |
| Agente comercial o transporte de viajeros | Renting o leasing | IVA deducible al 100 % por presunción y gasto en IRPF |
| Empresa | Renting o leasing | Gasto deducible y, en el leasing, opción de compra |
Resumen
| Pregunta | Respuesta corta |
|---|---|
| ¿Lo más barato? | Contado, si te quedas el coche |
| ¿Lo más cómodo? | Renting: cuota fija con servicios |
| ¿Leasing para particulares? | Rara vez; es una fórmula para actividades económicas |
| ¿Qué comparar en una financiación? | TAE y precio total a plazos |
| ¿Puedo echarme atrás? | En préstamos y financiación, 14 días naturales; en renting, lo que diga el contrato |
| ¿Amortizar antes? | Sí, con compensación máxima del 1 % (0,5 % en el último año) |
| ¿Autónomo? | IVA al 50 % (100 % en excepciones); IRPF solo con uso exclusivo |
Preguntas frecuentes
¿Qué sale más barato, renting o comprar el coche?
Si te vas a quedar el coche muchos años y puedes pagarlo, comprar al contado. El renting compensa cuando cambias de coche cada tres a cinco años, no quieres preocuparte de seguro y mantenimiento, o eres autónomo o empresa y puedes deducir parte del IVA. El Banco de España recuerda que, si piensas usar el coche ocho o diez años, la compra suele salir más a cuenta.
¿Qué diferencia hay entre renting y leasing?
El renting es un alquiler a largo plazo con servicios incluidos y sin opción de compra en el contrato; cualquier particular puede contratarlo. El leasing es un arrendamiento financiero con opción de compra al final, que da una entidad financiera y se usa sobre todo en actividades económicas; el mantenimiento y el seguro corren de tu cuenta.
¿Qué es mejor fijarse, el TIN o la TAE?
La TAE. El TIN solo es el interés del préstamo; la TAE incluye además las comisiones y otros gastos obligatorios, y por eso sirve para comparar ofertas. En la oferta de BMW Bank para el M3, el TIN es del 6,99 % y la TAE del 7,81 % por la comisión de apertura del 1,49 %.
¿Puedo echarme atrás de una financiación de coche?
Sí. La Ley 16/2011 de crédito al consumo te da 14 días naturales desde la firma (o desde que recibes las condiciones, si es más tarde) para desistir sin dar explicaciones ni pagar penalización. Tendrás que devolver el capital y los intereses de esos días en un máximo de 30 días.
¿Cuánto cuesta cancelar un renting antes de tiempo?
Depende del contrato: el renting no tiene una regulación específica y las indemnizaciones por cancelación anticipada y el precio de cada kilómetro de más se pactan en él. Pide esas cifras por escrito antes de firmar y compáralas entre ofertas.
¿Un autónomo puede desgravar el renting del coche?
El IVA de la cuota, en principio, al 50 %, y más si demuestra más uso profesional (o el 100 % en casos como los agentes comerciales o el transporte de viajeros). En el IRPF, un turismo solo es gasto deducible si se usa exclusivamente para la actividad, algo que Hacienda solo presume en esas excepciones.